
Fato verificado
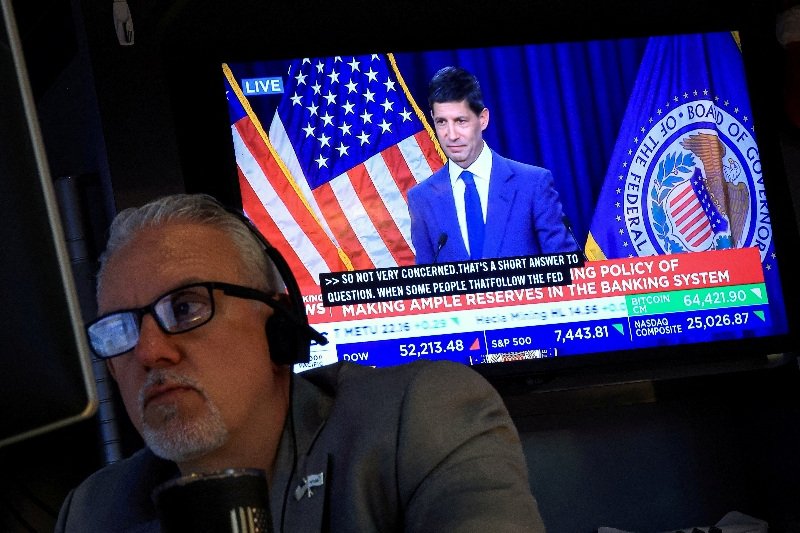
O rendimento do título do Tesouro americano de 10 anos ultrapassou a marca de 5% na madrugada desta terça-feira, 15 de setembro de 2026. Reportagem do Investing.com publicada às 1h42 no horário de Nova York registrou máxima intradiária de 5,030%, alta de 5,9 pontos-base, com o papel de 2 anos a 4,676% e o de 30 anos a 5,38%; o Seoul Economic Daily registrou 5,026%, alta de 6 pontos-base, apontando ser a terceira vez desde 2007 que o papel rompe os 5% no intradiário, e informou que na sessão anterior o título tocou 5,012% e fechou a 4,961%. Segundo o release H.15 do próprio Federal Reserve, divulgado em 14 de setembro com dados de 11 de setembro, o rendimento do papel de 10 anos estava em 4,96% e a taxa efetiva de fed funds em 3,63%. O Seoul Economic Daily informa que a probabilidade precificada de alta de juros na reunião de 15 e 16 de setembro subiu para 94,5%, contra 87,3% no dia anterior, e que uma alta seria a primeira em três anos e dois meses. A faixa-alvo atual do Fed é de 3,50% a 3,75%. Os futuros do S&P 500 recuavam 0,3% após o movimento.
Por que importa
O juro de 10 anos americano é a referência a partir da qual o mundo calcula o preço do risco, e quando ele sobe o retorno exigido de qualquer investimento produtivo sobe junto, aqui incluído.
Leitura estratégica
O ponto estratégico é que não se trata de uma oscilação de bolsa, e sim da taxa de desconto que sustenta toda avaliação de ativo. Com o papel americano de 10 anos pagando 5% sem risco de crédito, a barra que um projeto precisa superar para valer a pena fica visivelmente mais alta — e isso vale tanto para uma aquisição quanto para a compra de uma máquina. Vale a precisão: 5% foi a máxima intradiária, não um fechamento consolidado, e o próprio Fed ainda não decidiu nada.
Risco real
Juro longo americano nesse nível costuma pressionar câmbio e saída de capital de países emergentes, e esse efeito chega ao Brasil independentemente do que o Copom decidir amanhã.
Possibilidade prática
Para quem administra uma empresa, a semana é boa para refazer a conta de retorno exigido dos projetos em análise usando o custo de capital de hoje, e não o de seis meses atrás — o exercício leva pouco tempo e muda bastante a ordem das prioridades.