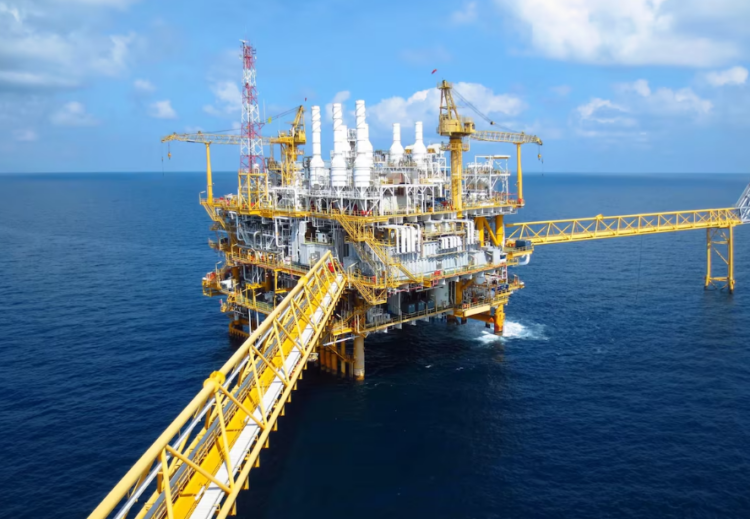
O Brent fechou a segunda-feira (7) a US$ 97 por barril, alta de 0,75%, e o WTI subiu 1,3%, a US$ 92,68, depois de novos ataques entre Estados Unidos e Irã no fim de semana e ataques a instalações da Saudi Aramco em Jizan, no sul da Arábia Saudita. Dados de navegação mostram queda de 28% no trânsito pelo Estreito de Ormuz — de 45 para 33 embarcações — depois que a Guarda Revolucionária iraniana alertou para risco de ataque nas imediações de Khasab, em Omã. O estreito responde por cerca de 20% da oferta mundial de petróleo, e a OPEP+ decidiu no sábado (6) manter em outubro os níveis de produção de setembro, interrompendo uma sequência de aumentos mensais.
Energia é insumo de tudo: transporte, frete, energia elétrica, plástico, fertilizante e alimento. Por isso um choque nessa cadeia não fica restrito ao mercado de commodities.
Minha leitura é que o mercado deixou de tratar o conflito como evento pontual e passou a embutir um prêmio de risco permanente no barril. Na prática, isso desloca a discussão de juros no mundo inteiro, porque um choque de oferta de energia é o tipo de inflação que banco central não consegue combater com demanda.
Uma interrupção física sustentada do fluxo pelo estreito poderia levar o barril acima de US$ 100 rapidamente, segundo analistas — um cenário possível, não confirmado.
Para quem administra uma empresa, vale mapear agora quanto do custo total depende de combustível, frete e energia, e simular o efeito de uma alta de 10% a 15% nesses itens antes de fechar contratos longos.
Fontes: A Crítica (07/09/2026), InfoMoney (07/09/2026) e Poder360 (06/09/2026).